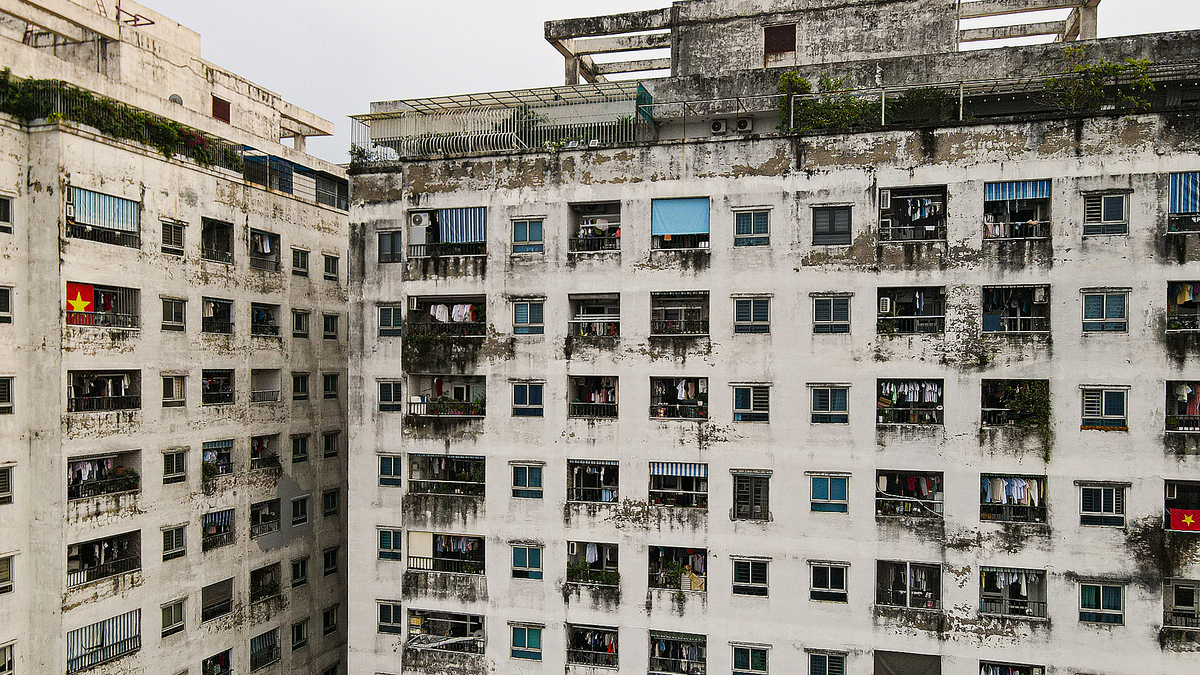
Tình trạng nhiều người dân rơi vào thế khó tài chính sau khi góp tiền tích lũy và vay ngân hàng để mua nhà, đặc biệt tại các khu chung cư liên quan đến các dự án đang vướng mắc về quy hoạch, đang là mối lo lớn được ghi nhận.
Áp lực nợ nần khi đối diện nguy cơ di dời
Câu chuyện của nhiều hộ gia đình cho thấy sự bấp bênh tài chính. Ví dụ, một trường hợp mua căn hộ cách đây hơn mười năm vẫn còn khoản nợ gốc đáng kể. Khi nhận được thông tin khu nhà nằm trong kế hoạch xử lý vi phạm, người dân lo ngại về khả năng bồi thường không đủ để tất toán các nghĩa vụ ngân hàng và ổn định cuộc sống.
Tương tự, những trường hợp mua chung cư gần đây cũng đối mặt với áp lực tương tự. Khoản vay vẫn còn trong khi phần lớn vốn tích lũy đã được sử dụng cho việc mua nhà, khiến người dân lo lắng về việc mất đi một phần vốn tự có nếu tiền bồi thường không tương xứng.

Vấn đề pháp lý và nghĩa vụ trả nợ
Theo các chuyên gia, cần làm rõ rằng việc phá dỡ căn hộ không đồng nghĩa với việc chấm dứt nghĩa vụ trả nợ. Luật sư Phạm Thanh Tuấn nhấn mạnh ngân hàng vẫn có quyền yêu cầu người vay thực hiện thanh toán theo hợp đồng tín dụng ngay cả khi tài sản bảo đảm đã không còn tồn tại.
Vì vậy, các bên liên quan cần phối hợp giải quyết ba vấn đề: phá dỡ, bồi thường và khoản vay ngân hàng một cách đồng bộ. Nếu chỉ tập trung vào việc phá dỡ mà chưa có phương án rõ ràng về bồi thường và nơi ở mới, người mua nhà sẽ chịu thiệt hại lớn nhất.
Hơn nữa, việc định giá bồi thường cần tính đến thời điểm người dân thực hiện giao dịch. Những người mua từ nhiều năm trước với mức giá khác biệt so với những người mua gần đây có thể không được phản ánh đầy đủ quyền lợi nếu chỉ áp dụng một mức giá chung.
Giải pháp hỗ trợ tài chính và tín dụng
Để tháo gỡ thế kẹt, các chuyên gia đề xuất cơ chế tín dụng đặc thù. Một giải pháp khả thi là cho phép ngân hàng xem xét tiếp tục khoản vay hiện hữu, đồng thời thay đổi tài sản bảo đảm sang căn hộ mới mà không cần thực hiện lại toàn bộ quy trình thẩm định như một khoản vay mới.
Ngoài ra, việc cơ cấu lại thời hạn trả nợ hoặc điều chỉnh kỳ hạn thanh toán cũng được đề xuất. Những giải pháp này đòi hỏi sự phối hợp giữa chính quyền địa phương và hướng dẫn từ Ngân hàng Nhà nước để các ngân hàng thương mại có cơ sở áp dụng cho các trường hợp đặc thù.
Chuẩn bị hồ sơ và quyền lợi cá nhân
Đối với những người đã vay mua nhà trong tình huống này, việc chủ động rà soát và chuẩn bị đầy đủ hồ sơ pháp lý là rất quan trọng. Các tài liệu cần bao gồm hợp đồng mua bán, chứng từ thanh toán, biên bản bàn giao và các giấy tờ chứng minh quyền lợi hợp pháp.
Đặc biệt với những căn hộ đang thế chấp ngân hàng, việc chuẩn bị hợp đồng tín dụng, hợp đồng thế chấp và xác nhận dư nợ sẽ là cơ sở vững chắc để làm việc với ngân hàng khi có phương án bồi thường được đưa ra.
Khi tìm hiểu về các vấn đề liên quan đến tài sản, người dân cần nắm rõ ranh giới giữa các bất động sản là gì sử dụng bất động sản thế nào để không xâm phạm quyền sở hữu của người khác.
Mục tiêu chung là hỗ trợ người dân duy trì khoản vay, ổn định chỗ ở, đồng thời đảm bảo an toàn tín dụng cho các tổ chức tài chính.
Nguồn: VnExpress
Nguồn thông tin: VnExpress. Bài viết được biên tập lại từ nguồn công khai.