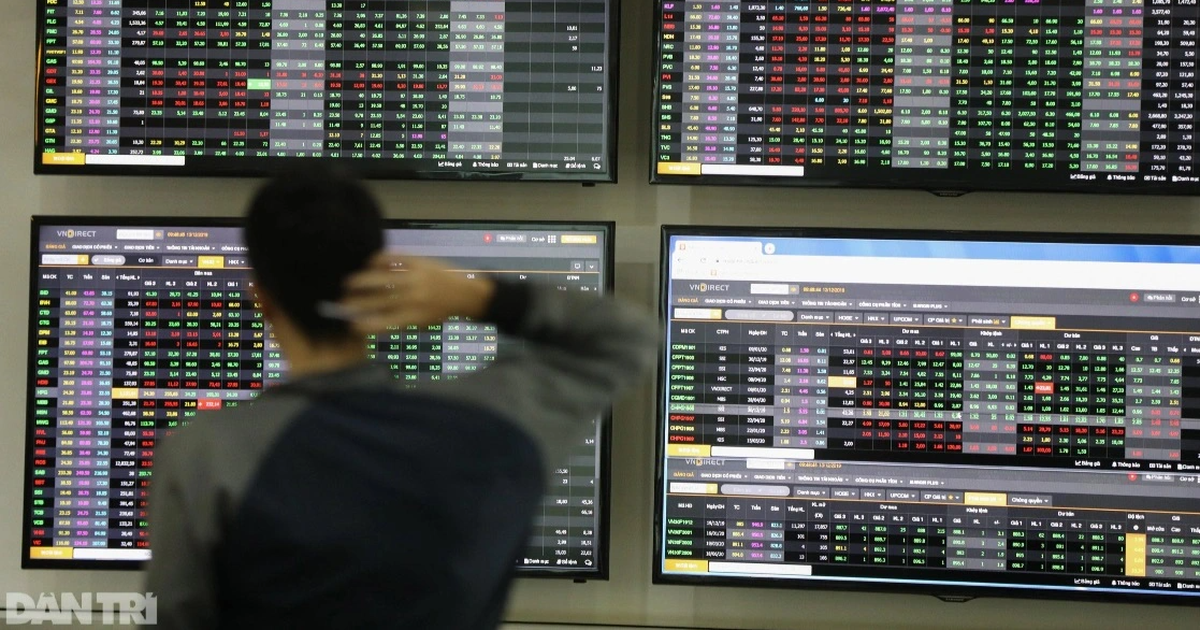
VN-Index đã có tuần giao dịch tích cực khi đóng cửa ở mức 1.774 điểm, tăng gần 70 điểm so với tuần trước. Đà tăng này diễn ra bất chấp khối ngoại bán ròng hơn 3.100 tỷ đồng. Sự hưởng lợi của nhóm cổ phiếu bất động sản được ghi nhận rõ nét qua nhiều mã như CTD, KDH, DPG, HDC, NLG, SZC… đều có những phiên tăng tích cực theo đà chung của thị trường.
Tác động từ chính sách vĩ mô và tâm lý thị trường
Theo Công ty chứng khoán Maybank, nỗ lực giảm lãi suất cho vay của Chính phủ cùng với việc Quốc hội xem xét sửa đổi các luật liên quan đến bất động sản đã cải thiện đáng kể tâm lý thị trường sau đợt điều chỉnh mạnh đầu tháng 10. Mặc dù lĩnh vực bất động sản không phải đối tượng trực tiếp được nhắm tới khi có yêu cầu giảm lãi suất cho vay 1,5-2% cho sản xuất và kinh doanh, nhưng điều này vẫn tác động tích cực gián tiếp.
Việc chi phí vốn thấp hơn và điều kiện tín dụng thuận lợi hơn dự kiến sẽ giúp cải thiện tâm lý người mua nhà. Điều này diễn ra trong bối cảnh lãi suất cho vay VND bình quân trung và dài hạn đã có sự biến động đáng kể qua các tháng. Bên cạnh đó, việc Quốc hội đang xem xét sửa đổi Luật Đất đai, Luật Nhà ở và Luật Kinh doanh bất động sản tập trung giải quyết các vướng mắc về định giá đất và thủ tục dự án cũng là yếu tố thúc đẩy nhóm cổ phiếu này.
Đối với những ai quan tâm đến việc cập nhật quy trình pháp lý trong ngành, có thể tham khảo thêm hướng dẫn thủ tục bổ sung ngành kinh doanh bất động sản.
Đánh giá từ chuyên gia: Kỳ vọng và rủi ro
Các chuyên gia nhận định rằng, định hướng giảm lãi suất và nỗ lực tháo gỡ vướng mắc pháp lý là tín hiệu tích cực. Tuy nhiên, các ý kiến cũng nhấn mạnh rằng đây mới chỉ là định hướng chính sách chứ chưa đồng nghĩa với việc lãi suất đã thực sự giảm. Do đó, cần theo dõi sát số liệu lãi suất thực tế tại các ngân hàng thương mại trong thời gian tới để đánh giá mức độ lan tỏa vào lãi suất cho vay doanh nghiệp và mua nhà.
Ông Nguyễn Thế Minh của Công ty chứng khoán An Bình (ABS) nhận định rằng, nếu lãi suất đi ngang hoặc giảm nhẹ, VN-Index có thể dao động trong vùng 1.700-1.900 điểm. Khả năng chạm mốc 2.000 điểm phụ thuộc nhiều vào việc mặt bằng lãi suất hạ nhiệt.
Áp lực từ dư nợ margin và triển vọng thị trường
Một lực cản đáng chú ý được chỉ ra là quy mô dư nợ margin tại các công ty chứng khoán. Số liệu cho thấy dư nợ margin đạt mức cao kỷ lục, dù tốc độ tăng trưởng đã chậm lại so với quý trước. Với lãi suất vay margin dao động khoảng 13-13,5%/năm, nhà đầu tư sử dụng vốn vay sẽ chịu áp lực đáng kể khi thị trường đi ngang hoặc giảm giá.
Tuy nhiên, mức độ rủi ro thực tế này còn phụ thuộc vào cơ cấu khách hàng và chất lượng tài sản bảo đảm. Về mặt vĩ mô hơn, ông Lương Duy Phước của Công ty chứng khoán Kafi cho rằng động lực phục hồi trước mắt của VN-Index sẽ đến từ lợi nhuận doanh nghiệp nhiều hơn là kỳ vọng giảm lãi suất.

Triển vọng chung: Lợi nhuận và dòng tiền
Theo nhận định trên, kết quả kinh doanh quý III và triển vọng năm 2027 sẽ quyết định khả năng thu hút dòng tiền. Ông Phước cho rằng, các cổ phiếu có lợi nhuận tăng trưởng tốt, dòng tiền kinh doanh ổn định và mức định giá hợp lý sẽ có ưu thế hơn. Kịch bản thị trường hiện tại được dự báo là hồi phục xen kẽ tích lũy và phân hóa theo hiệu quả kinh doanh của từng ngành.
Tóm lại, các tín hiệu chính sách vĩ mô đang hỗ trợ tâm lý thị trường, nhưng nhà đầu tư cần thận trọng đánh giá dựa trên dữ liệu lãi suất thực tế và kết quả kinh doanh cốt lõi của doanh nghiệp.
Nguồn: Dân trí
Nguồn thông tin: Dân trí. Bài viết được biên tập lại từ nguồn công khai.